「たった1日のライブだから大丈夫」が、一番危ない?
海外の小さなフェスへの出演が決まった。
出演時間は30分。
ギャラはなし。
航空券とホテルだけ主催者が負担してくれる。
そんなとき、「1日だけだし、ノーギャラだから普通に入国すれば大丈夫ですよね?」と思っていませんか?
海外ライブの制作をしていると、この認識は意外と珍しくありません。
日本人は観光目的で海外へ渡航する際、事前に通常の査証を取得せず入国できる国が多いため、
そもそも「ビザ」「就労資格」「入国目的」を意識する機会があまりありません。
しかし、旅行者としてその国に入ることと、アーティストとしてステージに立つことは別の話です。
ここで一つ、想像してみてください。
入国審査で、
「What is the purpose of your visit?」
「今回の渡航目的は?」
と聞かれたとき、
あなたは胸を張って、
「I’m here to perform at a festival.」
「フェスでパフォーマンスするために来ました」
と答えられるでしょうか。
その場で、
- イベントの招待状
- 出演契約
- プロモーターの連絡先
- 必要な入国・就労手続き
- 滞在費や出演料の支払条件 を説明できますか?
そして何か問題が起きたとき、現地で対応してくれるプロモーターや制作会社はいますか?
海外ライブでは、ステージに立つ前から制作が始まっています。
今回は、イギリス・シンガポール・日本の3か国を例に、
日本人アーティストが海外で1日公演を行う場合、また海外アーティストを日本へ招聘する場合について、
「ショーケース・PR・フェス出演」と「単独公演・商業興行」
に分けながら、入国・就労、出演料、税務、物販の仕組みを比較してみます。
※本記事は2026年9月時点の制度をもとにした一般的な解説です。
実際の適用は国籍、出演内容、契約、報酬、会場、主催者等によって異なります。
1. 入国:「観光で入れる」と「ライブをしていい」は別の話
まず整理したいのが、「ビザが必要か?」という質問です。
実務ではこれだけでは少し足りません。
本当に確認するべきなのは「その入国資格で、予定しているパフォーマンスが認められているか?」です。
例えば観光客や短期訪問者に認められる活動には、
- 観光
- 友人・家族訪問
- 商談
- ミーティング
- カンファレンス参加 などがあります。
しかしステージで歌ったり、DJをしたり、演奏したりする場合は、
各国のImmigration Rules上「アーティスト活動」として認められるルートなのかを確認する必要があります。
そして、ここが海外ライブの面白いところなのですが、「ライブをする=必ず就労ビザ」でもありません。
国によっては、アーティスト向けの短期特例、認定フェスの特例、Visitorとして認められるProfessional Activityなどがあります。
イギリスでは、Standard VisitorのPermitted Activitiesとして、アーティストやミュージシャンによる一定のパフォーマンス、プロモーション活動、文化イベント参加などが明記されています。
一方、それ以外の有償・無償の仕事を自由にできるわけではありません。
つまり、
「観光客だからNG」でも
「日本人だからビザなしでOK」でもありません。
正しくは、そのライブが、その国の短期滞在者に認められている活動なのか
を確認する必要があります。
「ギャラがない=大丈夫」は本当?
海外公演では、「今回はノーギャラなので私達はビザ問題ありません」
という話もアーティストサイドからよく聞きます。
確かに、出演料の有無は重要です。
しかし、報酬がゼロなら自動的に観光扱いになるわけではありません。
例えば、
- 主催者が航空券を負担する
- ホテルを提供する
- 日当が出る
- ブランドのPRイベントに出演する
- 将来の海外展開を目的としたショーケースに出演する
など、ライブにはさまざまな経済的要素があります。
国によっては「報酬の有無」以上に、
- 誰が招聘するのか
- どんなイベントなのか
- 会場はどこか
- 公演が商業活動なのか
- 誰から報酬を受けるのか が重要になります。
だから、「ギャラがないから観光でいける」
ではなく、「この出演形態は、どの入国・就労ルートに該当するのか」から確認するのが基本です。
入国時に説明できない状態が一番危ない
海外公演で避けたいのは、
・出演する事実を隠して入国することです。
・SNSにはイベント告知が出ている。
・スーツケースには衣装や機材が入っている。
主催者とのメールには「Performance」「Artist Fee」と書かれている。
それなのに入国審査では、「Tourism(観光)です」と答える。これは非常に危険です。
入国審査官が渡航目的と申告内容に整合性がないと判断した場合、追加質問や書類確認を受ける可能性があります。最悪の場合、入国を認められないこともあります。
大切なのは、「パフォーマンスしに来ました」と正直に答えても問題ない状態を作ってから飛行機に乗ること。
海外ライブ制作では、これが一つの大きな基準になります。
2. 公演形態で何が違う?「ショーケース」vs「単独公演」
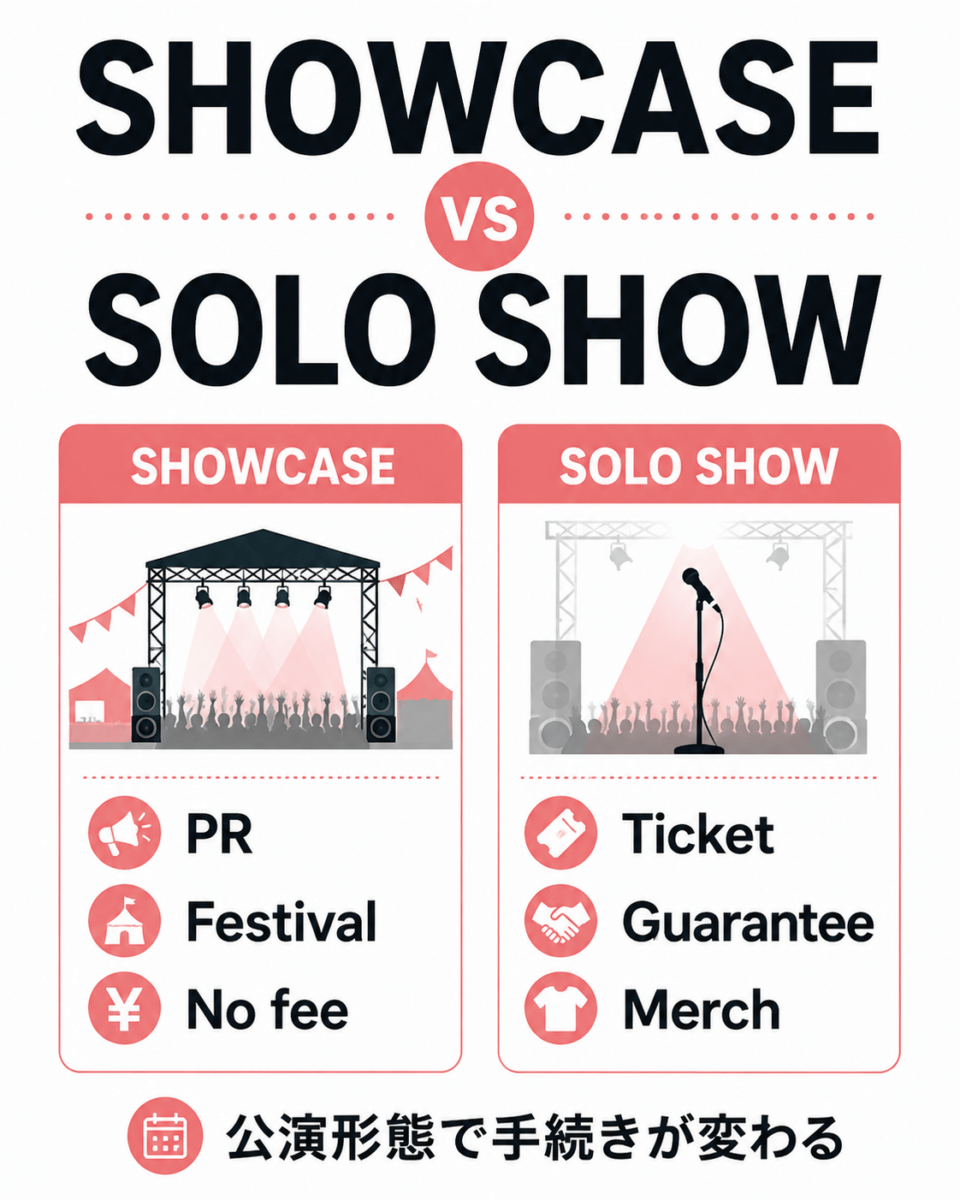
同じ1日ライブでも、内容によって実務はかなり違います。
① ショーケース / PRイベント / フェス出演
例えば、
- 音楽業界向けショーケース
- フェスティバル
- 日本文化イベント
- 政府・自治体PRイベント
- レーベルの海外プロモーション
- ブランドイベント
などです。
特徴
出演料は、無料または実費程度というケースも多く、
主目的は、「海外で売上を作る」よりも「海外へ紹介する」ことにあります。
ビザ・入国の傾向
国によっては、
- 認定フェス
- 国際文化イベント
- 政府支援イベント
- Public Performance Venue
- Professional Artist向けの短期活動
などに特例があります。
そのため、本格的なWork Visaを取得しなくても出演できるケースがあります。
ただし、何も手続きしなくてよいという意味ではありません。
イベントの条件を満たしているか、招待状などの証拠を用意する必要があります。
税務
出演料自体がなければ、通常は出演料に対する源泉税の問題は小さくなります。
ただし、旅費・宿泊費・日当などが税務上どう扱われるかは国によって異なります。
さらに、会場でTシャツやCDを販売した瞬間、別の商取引が発生します。
② 単独ライブ / 主催興行
例えば、
- ロンドン500人ワンマン
- シンガポール単独公演
- 海外アーティストの東京公演 など。
特徴
- チケット販売
- Guarantee
- Box Office Split
- Appearance Fee
- Merchandise
など、明確な商業取引が発生します。
ビザ・入国の傾向
単独ライブでは、誰が現地で招聘・契約するのかが非常に重要になります。
プロモーター、Venue、Booking Agent、Production Companyなどが、
- 招聘
- 契約
- 入国・就労確認
- 税務
- 保険
- 会場
- 機材
を連携して進めます。
ただし英国のように、プロのアーティスト向けPermitted Paid EngagementやCreative Worker Visa Concessionなど複数のルートが存在する国もあります。
したがって、「単独公演=必ず通常のWork Visa」とも限りません。
契約内容から正しいルートを選ぶ必要があります。
税務
こちらは出演料が発生するため、現地の外国人アーティスト向け源泉税が重要になります。
公演予算を組む際には、Artist Fee £10,000だけを見るのではなく、
その£10,000はGross(額面)なのかNet(純利益)なのかまで確認します。
これを間違えると、プロモーター側が想定外の税金を負担することがあります。
3. 【実務比較】イギリス・シンガポール・日本
1日だけ出演するケースをざっくり比較すると、こうなります。
| 項目 | イギリス | シンガポール | 日本(海外から招聘) |
|---|---|---|---|
| ショーケース・PR・フェス | Standard Visitorで認められるArtist Activityあり。Permit Free Festival等の特例も | 政府・Statutory Board支援イベントや一定のPublic Performance VenueではWork Pass Exemptの可能性 | 活動内容が「興行」に該当するかを確認。文化交流等でも個別判断 |
| 有償公演 | PPE、Creative Worker Route / Concession等を契約形態から検討 | WPE該当性または通常のWork Pass等を確認 | 原則として在留資格「興行」を検討 |
| スポンサー・招聘元 | PPEではUKのCreative Organisation等からの正式招待。Creative WorkerではSponsorが重要 | イベント主催者・会場条件が重要 | 日本側招聘機関・契約・会場資料等が重要 |
| 出演料の源泉税 | Foreign Entertainers Unit(FEU) | Non-Resident Public Entertainer 原則15% | 非居住者の芸能人等への対価 原則20.42% |
| 物販 | VAT・Customs等を確認 | GST・Import等を確認 | 消費税・輸入等を確認 |
| 機材 | Temporary Admission / ATA Carnet等 | Temporary Import / ATA Carnet等 | ATA Carnet等 |
英国ではForeign Entertainers Unitを通じた源泉徴収制度があり、
英国非居住者への出演関連支払いについて一定の場合に源泉徴収が必要になります。
シンガポールではNon-Resident Public Entertainerへの課税対象所得について、
原則15%のWithholding Taxが適用されます。
日本では、国内で芸能人等の人的役務提供を行う非居住者・外国法人に対する一定の報酬について、
原則20.42%の源泉徴収が関係します。租税条約等により取扱いが変わる場合があります。
イギリスは「観光客でもライブできる?」が面白い
英国は、この3か国の中でも少し特徴的です。
Standard Visitorの活動として、海外のArtist / Entertainer / Musicianが、
- Performance
- Audition
- Personal Appearance
- Promotional Activity
- Cultural Event
- Permit Free Festival
などを行うことが明文化されています。
つまり「Visitor=観光しかできない」ではありません。
さらに、一定のプロのアーティストでUK側から正式な招待がある場合には、
Permitted Paid Engagement(PPE)
として報酬を受け取って出演できるケースもあります。
Creative Worker Visa Concessionを使える場合もあります。
そのため英国公演では、「ビザがいる?いらない?」
ではなく、「Standard Visitor / PPE / Creative Workerのどこに入る?」
と考える方が実務に近いです。
シンガポールは「どこで出演するか」も重要
シンガポールでは、
Work Pass Exempt Activities という制度があります。
例えば、
- Government / Statutory Boardが支援するイベント
- 一定のPublic Performance Venueで行われる公演
では、外国人のSinger、Actor、Dancer、MusicianなどがWork Pass免除となる場合があります。
つまり、同じ30分のライブでも、イベントと会場によって扱いが違う 可能性があります。
なお、以前存在したWork Permit for Performing Artiste 制度は現在、新規受付を終了しています。
ここは古い海外ライブ情報を検索すると間違えやすいポイントです。
だからこそ、
「去年この方法で入ったから今年も同じ」は海外実務では危険です。制度は普通に毎年何かが変わります。
日本は海外アーティストをどう招聘する?
逆に海外アーティストを日本へ呼ぶ場合、
歌手、演奏家、ダンサー等が日本で興行活動を行うための代表的な在留資格が、「興行(Entertainer)」です。
出入国在留管理庁は、「演劇、演芸、演奏、スポーツ等の興行に係る活動又はその他の芸能活動」を対象としています。
特徴的なのは、
- 招聘機関
- 契約
- 会場
- 活動内容
- 公演期間
- 報酬
など、公演そのものを確認する資料が求められることです。
また、日本の制度上も国・地方公共団体が主催する公演や文化交流目的の公演等について一定の基準区分があります。
したがって、「ノーギャラだから短期滞在でOK」と単純には判断できません。
4. 物販という「もうひとつの罠」
そして海外ライブで忘れられがちなのが、Merchandise(マーチャンダイズ/物販)です。
アーティストが海外へ行く。
Tシャツを50枚持っていく。
会場で販売する。
余ったものだけ日本へ持ち帰る。
簡単そうに聞こえます。
しかし国境から見ると、
これは商品の輸入と販売です。
「スーツケースに入るから大丈夫」という話ではありません。
ATA Carnetは「グッズ販売のための制度」ではない
海外ツアーではよく、ATA Carnet(カルネ)という言葉が登場します。
このATA Carnet(カルネ)は、
- 楽器
- PA関連機材
- 撮影機材
- 展示品
- Professional Equipment
などを大型の機材などを一時的に海外へ持ち込み、再び日本に持ち帰る際にとても便利な制度です。
シンガポール税関も、ATA CarnetをProfessional Equipment等のTemporary Importに利用できるとしています。
ここで重要なのは、基本的に同じ物を再輸出することが前提ということです。
英国のHMRCも、ATA Carnetの商品は再輸出が前提で、
現地販売には原則として別途税関処理が必要と明記しています。
つまり、
▶楽器
持って行く
↓
ライブで使用
↓
日本へ持ち帰る
▶Tシャツ
持って行く
↓
会場で販売
↓
商品が現地に残る
は全く違います。「日本からどう荷物を運搬するか」はまたいつかブログで説明したいですが、
海外公演では、機材と物販を同じ「荷物」=カルネになる!として考えないことが大切です。
さらに物販にはVAT / GSTもある
グッズを現地で販売すると、現地のお金で売り上げをあげることになるので、
今度は、
- Import Duty
- VAT / GST
- 現地法人・プロモーターとの販売契約
- Venue Commission
- Cashless Payment
- 売上精算
なども関係してきます。
例えば、Tシャツ £30 × 100枚 = £3,000 売れたとしましょう。
その£3,000がそのままアーティストの利益になるわけではありません。
輸送費、輸入税、VAT、Venue Commission、カード決済手数料などを見た上で、
「本当に海外へ物販を持っていくべきか」を判断し、値段を決める必要があります。
海外ツアーでは、売れれば売れるほど大変になる仕事もあります。
持ち込めない素材、使用できない素材なども国によってたくさんでてきます。
物販(マーチャンダイズ)は販売するか?何をもっていくか?きちんと計画を立てましょう。
5. 海外ライブでは「3つの国境」を越える
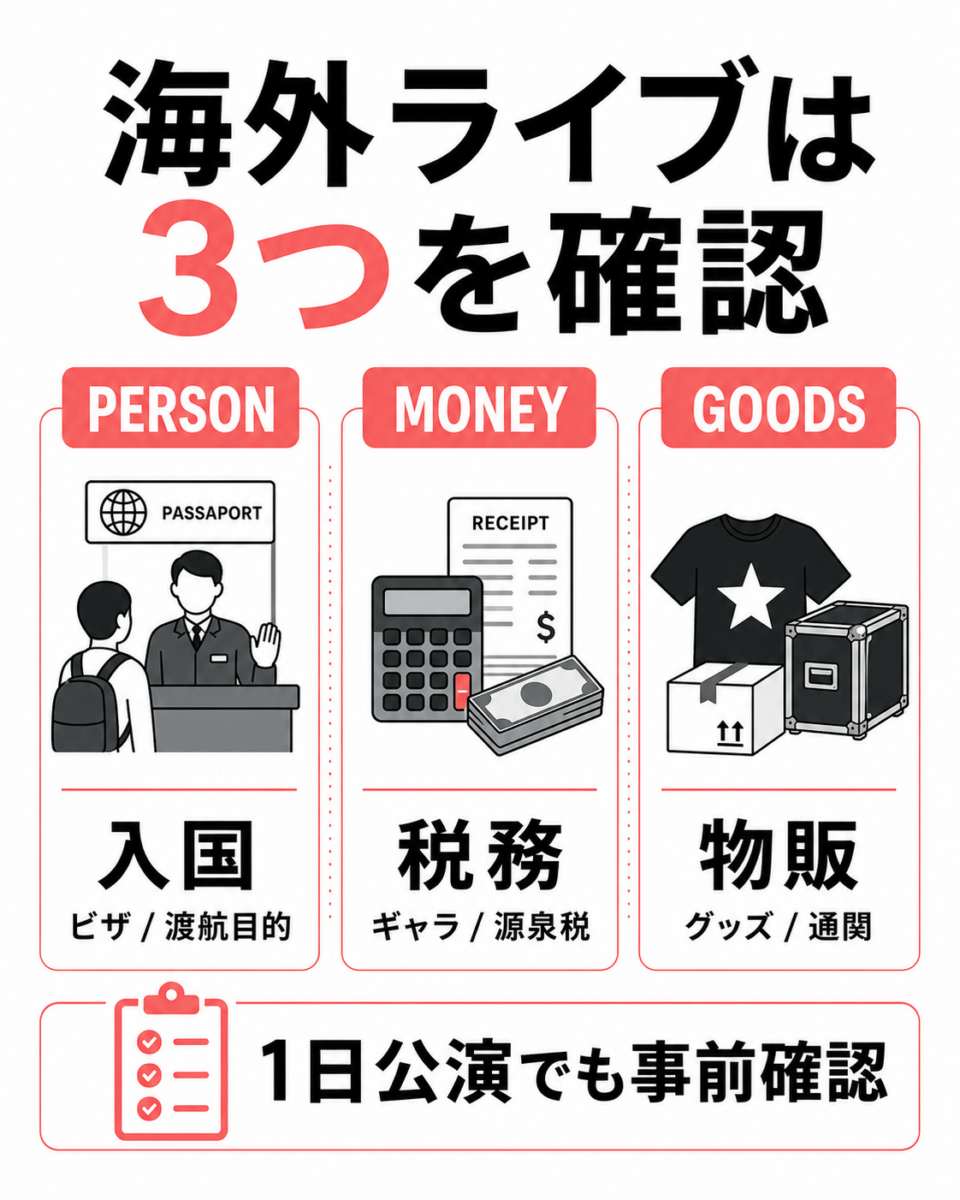
海外ライブをシンプルに整理すると、
実は3つのものが国境を越えています。
PERSON 人
誰が、どんな資格で入国するのか。
Artistだけでなく、
- Tour Manager
- FOH Engineer
- Lighting
- Backline Tech
- Photographer
- Production Staff
も確認します。
MONEY お金
- Artist Fee
- Guarantee
- Box Office
- Travel Buyout
- Per Diem
- Accommodation
- Merch Revenue
誰から誰へ支払われるのか。
そして、どの国でどんな税金が発生するのか。
GOODS モノ
- Instruments
- Backline
- Wireless Equipment
- Merchandise
- Props
何を一時輸入し、何を現地販売するのか。
海外ライブ制作では、PERSON / MONEY / GOODS
この3つを同時に事前にプランしておくと余計なトラブルが起きません。
「1日のライブ」で比較すると
実際に日本人アーティストが海外で1日だけライブ出演する場合、どのような確認が必要になるのでしょうか。
同じ「1日公演」でも、ショーケースなのか、単独ライブなのか、出演料(ギャラ)があるのかによって、
必要なビザ・就労手続き・税務は変わります。
CASE A|ロンドンの業界向けショーケース
例えば、日本人アーティストがイギリス・ロンドンの音楽業界向けショーケースに出演するケースです。
- 出演時間:20分
- 出演料(ギャラ):なし
- 航空券・渡航費:日本側が負担
- 出演目的:海外プロモーション
この場合、まず確認するのが、イギリスの**Standard Visitor(スタンダード・ビジター/短期訪問者)として認められているアーティスト活動に該当するかどうかです。
→ Standard Visitor(短期訪問者)で出演可能か確認
→ 主催者からの招待状・イベント概要・出演情報を準備
→ CD・レコード・Tシャツなどを販売する場合は海外物販・通関手続きを別途確認
ポイントは、「ノーギャラだから観光目的で入国すればいい」という意味ではないことです。
CASE B|ロンドンで500人規模の単独ライブ
次は、イギリスでチケットを販売して単独公演を行うケースです。
- チケット価格:£30
- 会場規模:500人
- イギリスの現地プロモーターあり
- 出演料(Guarantee/最低保証額)あり
この場合は商業公演になるため、出演条件に応じてアーティスト向けの入国・就労ルートを確認します。
→ **PPE(Permitted Paid Engagement/許可された有償活動)が利用できるか確認
→ Creative Worker(クリエイティブ・ワーカー/芸術・エンターテインメント分野の短期就労制度)を検討
→ イギリス側の招聘元・プロモーター・出演契約を確認
→ **FEU(Foreign Entertainers Unit/外国人芸能人の税務制度)を確認
→ **物販(Merchandise)・VAT(付加価値税)・税関手続き(Customs)を確認
「イギリスで1日ライブをするだけ」でも、ビザ・出演契約・源泉税・物販がセットで動きます。
CASE C|シンガポールの政府系・文化PRイベント
続いて、日本人アーティストがシンガポールの文化イベントや政府関連イベントに出演するケースです。
- 出演時間:30分
- 内容:日本文化・音楽のPR
- 主催者から出演料あり
- イベント側から正式な招聘あり
シンガポールでは、イベントの内容や会場によって、外国人アーティストが**Work Pass Exempt Activities(ワークパス免除対象活動)**として出演できる場合があります。
→ **Work Pass Exempt Activities(就労許可免除活動)に該当するか確認
→ イベント主催者・会場(Venue)の条件を確認
→ **Non-Resident Public Entertainer Tax(非居住外国人芸能人に対する税金)を確認
→ 出演料に対するWithholding Tax(源泉徴収税)を確認
シンガポールの場合は特に、
「何をするか」だけでなく、「どのイベント・どの会場で出演するか」が重要な判断材料になります。
CASE D|海外アーティストを日本へ招聘して東京ワンマン
最後は逆方向です。
海外アーティストを日本へ招聘し、東京で単独ライブを行うケースを考えてみます。
- 日本のプロモーターが招聘
- チケット販売あり
- 海外アーティストへの出演料あり
- 楽器・機材・物販を海外から持ち込み
この場合、まず確認するのが日本の在留資格**「興行(Entertainer)」**です。
→ 興行ビザ(Entertainer Visa)の取得・適用条件を確認
→ 日本側の招聘会社・プロモーター・出演契約・会場資料を準備
→ 海外アーティストへの出演料に対する非居住者の源泉所得税を確認
→ 楽器・機材についてATA Carnet(ATAカルネ/物品の一時輸入制度)を確認
→ Tシャツ・CD・レコードなどの海外物販・輸入・通関を確認
海外アーティストを日本へ呼ぶ場合も、
「興行ビザを取れば終わり」ではありません。
出演料の税務、機材の一時輸入、物販商品の輸入まで含めて、公演全体を設計する必要があります。
4つを並べてみると
ロンドンのノーギャラ・ショーケースと、ロンドンの有料単独ライブだけでも必要な確認は違います。
さらにシンガポールではイベント・会場条件、日本では「興行」という在留資格の考え方が加わります。
つまり海外ライブでは、
「何日滞在するか」よりも、
「どこで、誰が、何の目的で、どんな契約で出演するのか」のほうが重要なのです。
そして、たった1日のライブでも確認する基本は同じです。
PERSON|人・ビザ・入国
MONEY|出演料・源泉税・税務
GOODS|楽器・機材・物販・通関
この3つを公演前に整理しておくことです。
まとめ:「ギャラがないほうがビザが簡単」は本当?
最後にタイトルの答えです。
半分YES。半分NOです。
無報酬のショーケースや文化イベントでは、通常の商業公演より簡易なルートが用意されている国があります。
しかし、「ギャラがない=観光客として入ればいい」ではありません。
英国なら、どんなArtist Activityで、誰から報酬を受けるのか。
シンガポールなら、どんなイベントで、どの会場なのか。
日本なら、その活動が在留資格「興行」に該当するのか。見るポイントが違います。
そして最も分かりやすい判断基準は、
入国審査官に、「ライブをしに来ました」と正直に言ったとしても、必要な書類を出して説明できるかどうか。
海外ライブを安全に始めるための第一歩は、ステージの準備ではなく、国境を越える準備です。
Triplegunsでは海外公演の制作をサポートしています
Triplegunsでは、東京・シンガポール・ロンドンを拠点に、
日本人アーティストの海外ライブ、ワールドツアー、フェスティバル出演をサポートしています。

現地プロモーター・会場Venueとの調整、プロダクションアドバンス(制作/事前調整)、テクニカルアドバンス(制作/テクニカル事前調整)、現地スタッフ・機材手配、本番制作に加え、
- Immigration条件の確認
- 招聘元との調整
- Artist Fee・源泉税に必要な情報整理
- ATA Carnet・Equipment Logistics
- Merchandise・Customs確認
など、海外公演を成立させるために必要な実務を、現地パートナーや専門家と連携しながら進めています。
海外フェスから出演オファーが来たけれど、何から始めればいいか分からない。
そんな段階からでもご相談ください。